Contexto de fiscalización
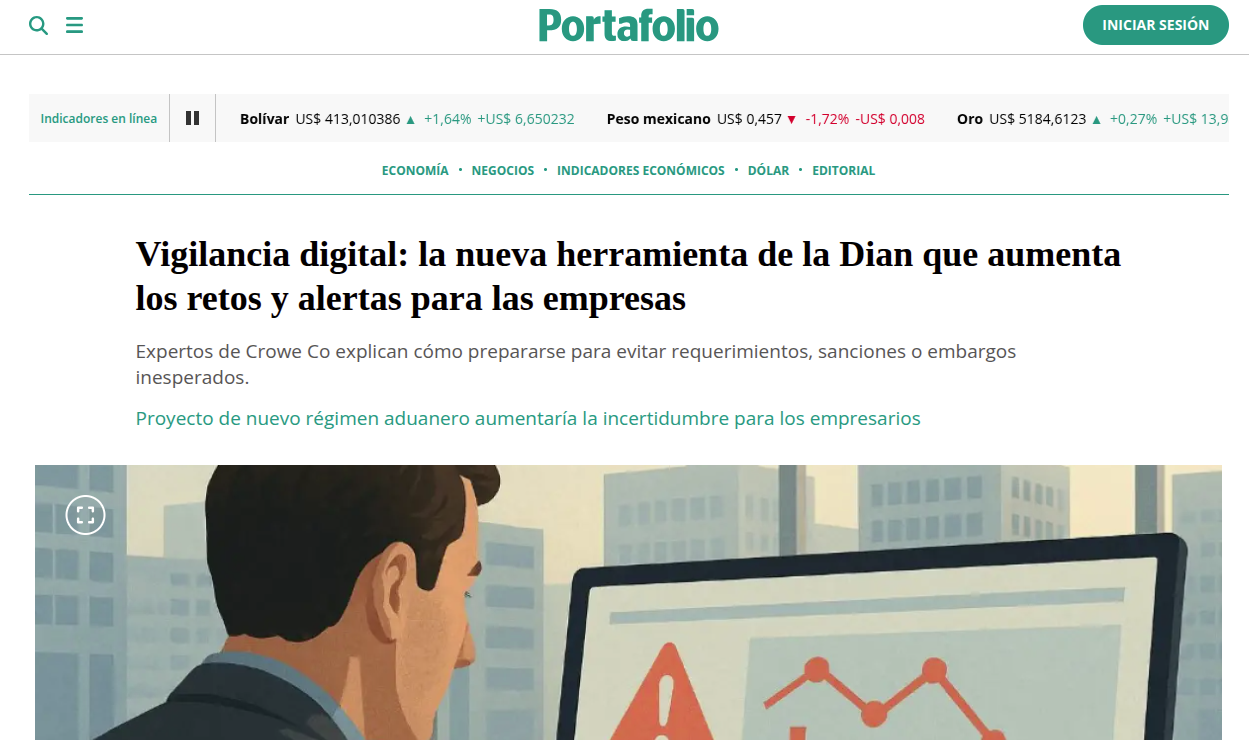
Vigilancia digital y nuevas alertas para las empresas
La disponibilidad de información electrónica aumenta la importancia de conservar evidencia consistente y oportuna.
Consultar publicaciónControl tributario y trazabilidad
En operaciones a crédito o con plazo para el pago, confirmar electrónicamente la recepción de la factura y de los bienes o servicios puede ser determinante para soportar costos, deducciones e impuestos descontables.
01 · Contexto
La DIAN cuenta con amplias facultades de fiscalización y control. La información electrónica facilita cruces, alertas y revisiones sobre las operaciones reportadas por empresas y terceros.
Los eventos de acuse permiten demostrar, con fecha y trazabilidad, qué ocurrió después de la emisión de una factura: recepción del documento, entrega del bien o servicio y aceptación.
Las autoridades pueden contrastar facturación, eventos y declaraciones.
La evidencia debe generarse dentro del flujo real de la operación.
Revisar antes de una fiscalización reduce incertidumbre y reprocesos.
La disponibilidad de información electrónica aumenta la importancia de conservar evidencia consistente y oportuna.
Consultar publicación02 · Consecuencias
La consecuencia concreta depende de la operación, el periodo, la conducta y la norma aplicable. Estos son los principales frentes que deben revisarse.
La ausencia de evidencia electrónica puede originar preguntas, ajustes o controversias en una revisión. Una sanción no es automática: depende del incumplimiento que determine la autoridad y del régimen aplicable.
Riesgo: fiscalización con soporte incompleto.Para operaciones a crédito o con plazo, el artículo 616-1 relaciona los mensajes de confirmación con la posibilidad de que la factura se constituya en soporte de costos y deducciones.
Riesgo: discusión sobre la procedencia del gasto fiscal.La misma disposición incluye los impuestos descontables. Si los eventos exigibles no están disponibles, la empresa puede enfrentar cuestionamientos sobre el soporte del IVA solicitado.
Riesgo: rechazo o ajuste del impuesto descontable.Esta página ofrece información general y no reemplaza el análisis jurídico o tributario de cada caso. La aplicabilidad debe validarse según la operación y la normativa vigente.
03 · Normatividad
Leyes, estatuto, resoluciones y doctrina conectan la aceptación de la factura, los eventos electrónicos y su valor como soporte.
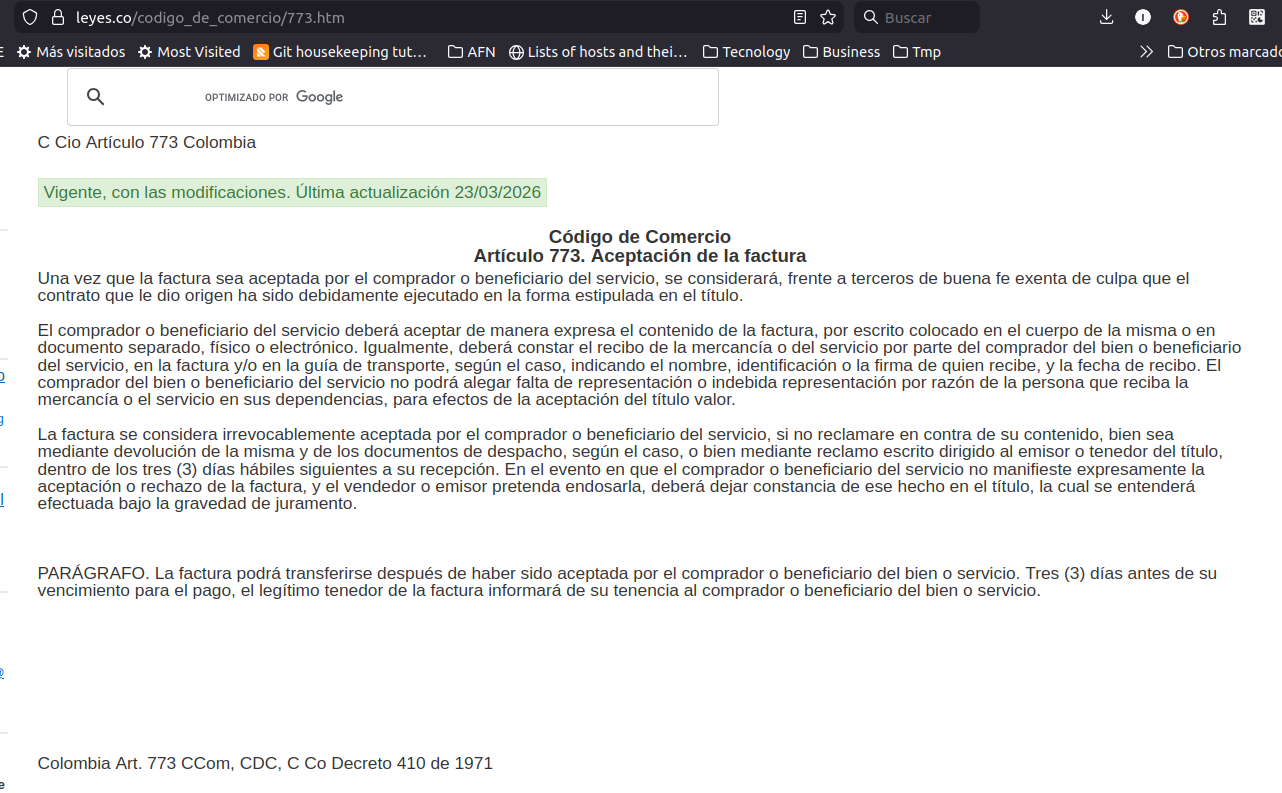
Regula la aceptación de la factura y los efectos de la aceptación expresa o tácita.
Consultar norma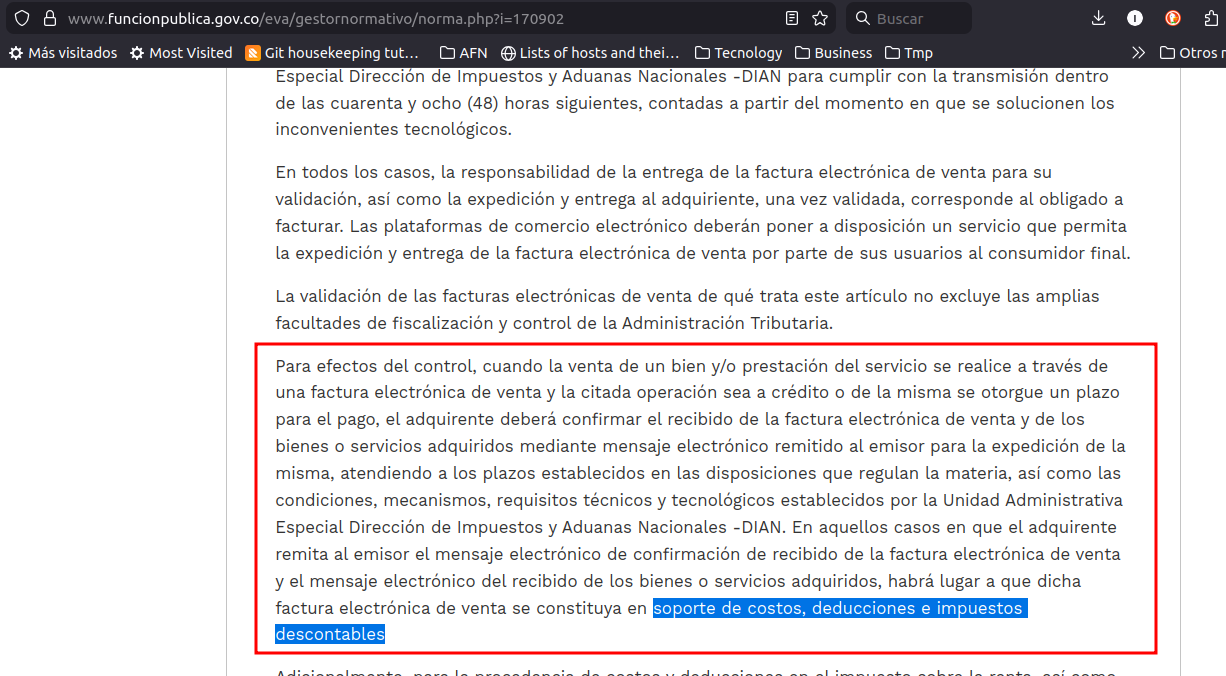
Incorporó reglas de control para confirmar la recepción de la factura y de los bienes o servicios.
Consultar ley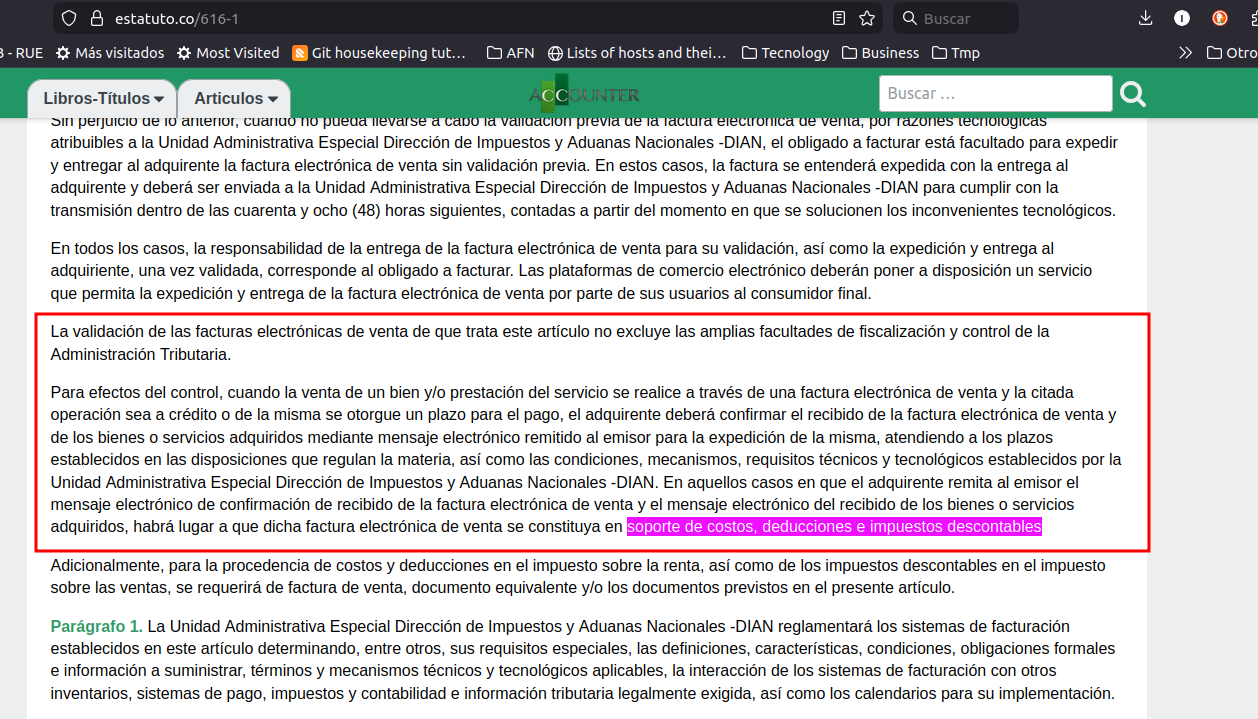
Conecta los mensajes electrónicos de confirmación con el soporte de costos, deducciones e impuestos descontables.
Consultar artículo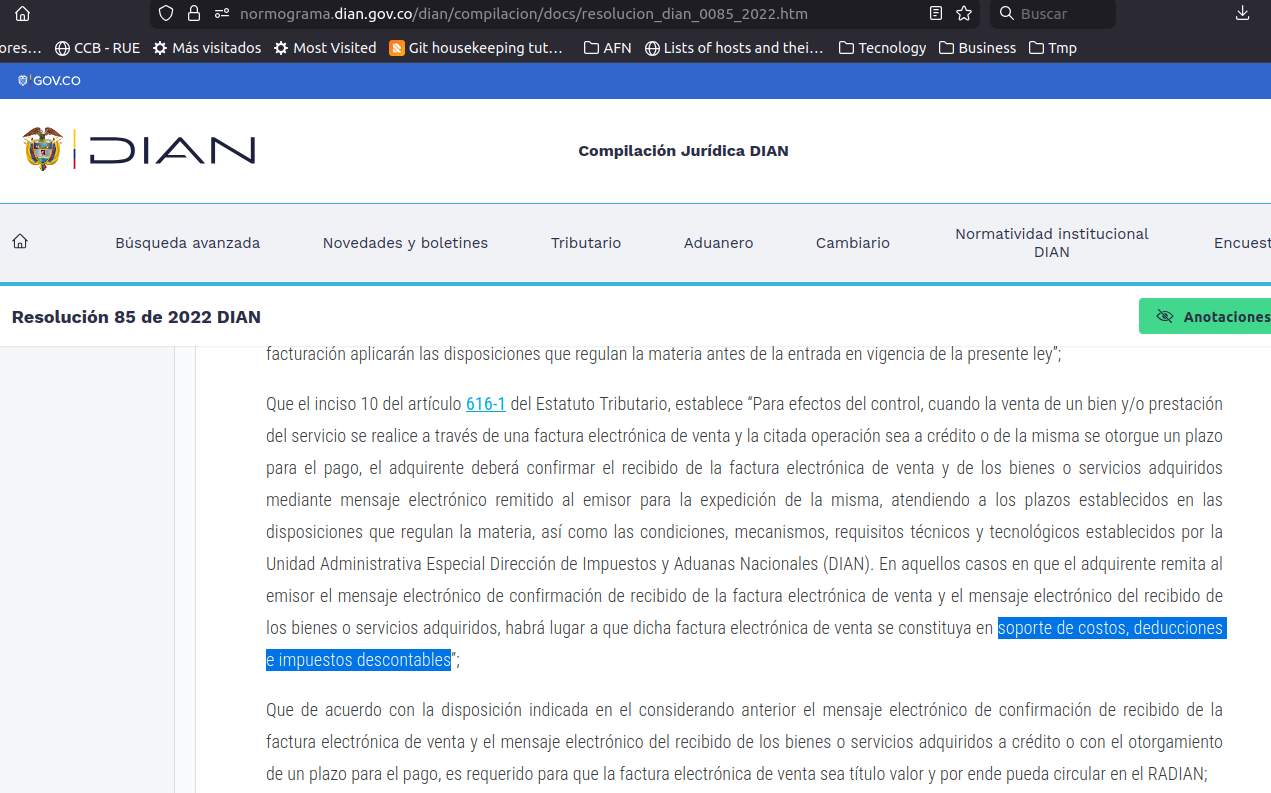
Reglamenta eventos asociados a la factura electrónica como título valor y su registro en RADIAN.
Consultar resolución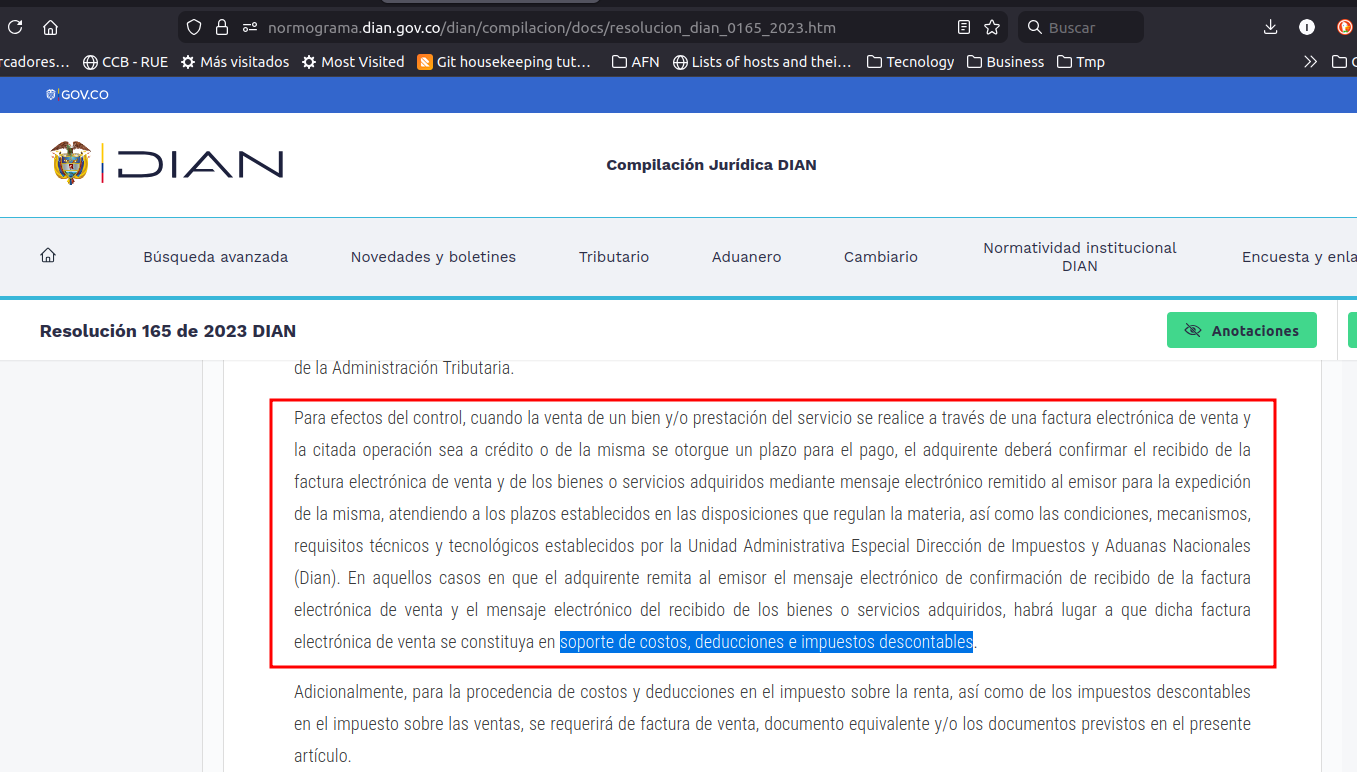
Desarrolla el sistema de facturación y las condiciones técnicas y operativas aplicables.
Consultar resolución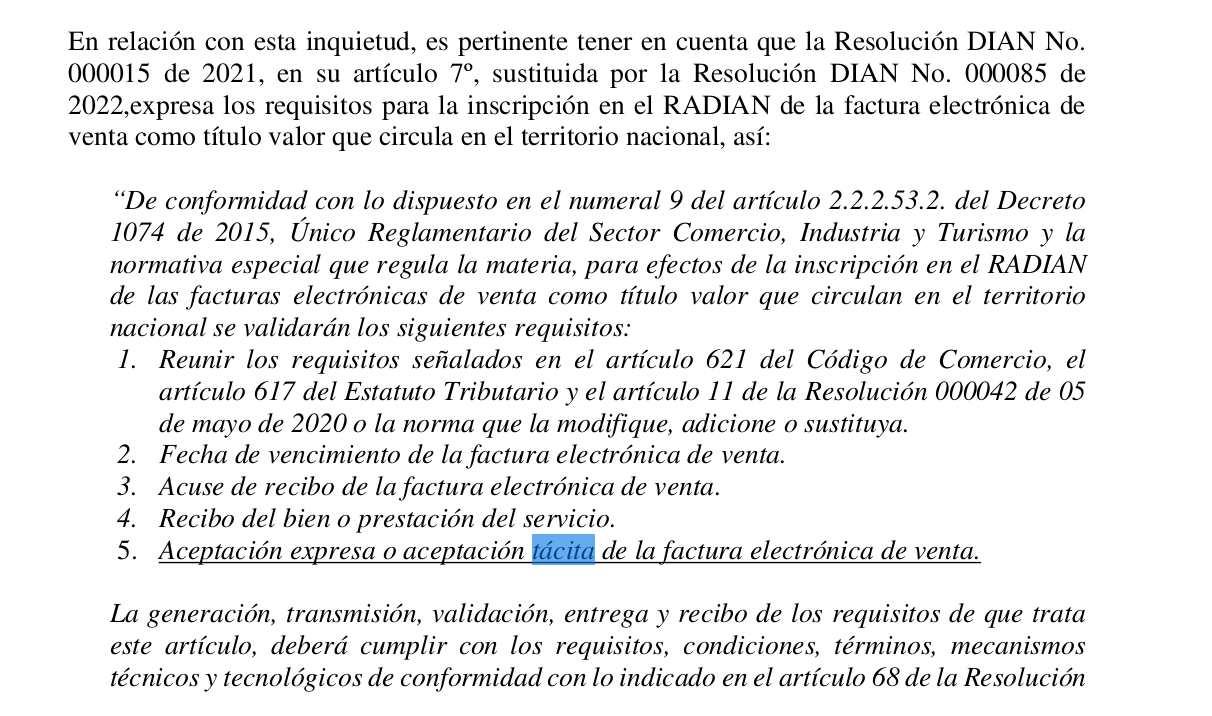
Expone criterios interpretativos sobre los eventos y requisitos de la factura electrónica como título valor.
Consultar conceptoEvento especial · 034
El evento 034 — Aceptación tácita no forma parte de la secuencia de acciones del adquirente. Lo genera el emisor o facturador cuando se cumplen todas las condiciones aplicables.
Debe existir previamente un evento 032 — Recibo del bien o prestación del servicio válido. Sin el 032, el evento 034 no procede ni puede transmitirse. Ningún otro evento sustituye este requisito.
La DIAN debe haber recibido y validado el evento 032.
Deben transcurrir 3 días hábiles después de la transmisión del 032.
Durante ese plazo, el adquirente no debe haber generado aceptación expresa ni reclamo contra la factura.
El emisor o facturador genera la constancia electrónica de aceptación tácita y la registra ante la DIAN/RADIAN.
032 + 3 días hábiles + sin aceptación expresa ni reclamo03404 · Auditoría gratuita
Se ofrece una revisión inicial gratuita para identificar brechas en los eventos de acuse y priorizar los casos que requieren análisis.
Complete el formulario para solicitar la revisión inicial.
Se delimita el periodo y el conjunto de facturas que será revisado.
Se contrasta la existencia de acuse, recibo del bien o servicio y aceptación.
Se presentan brechas, casos prioritarios y recomendaciones para profundizar.
Normas y documentos enlazados en esta página, más publicaciones de Portafolio e Infobae sobre fiscalización y uso de tecnología. Las publicaciones periodísticas se usan únicamente como contexto.